Despacho contable con enfoque práctico para México
En este artículo 9 secciones
- Qué son los estados financieros básicos y para qué sirven
- El punto de partida: la balanza ajustada
- Paso 1: el estado de resultados
- Paso 2: el balance general
- Paso 3: comprobar que cuadra
- Qué le dicen estos estados al dueño
- Errores frecuentes al armar los estados financieros
- Si eres persona física con actividad empresarial
- Para practicar
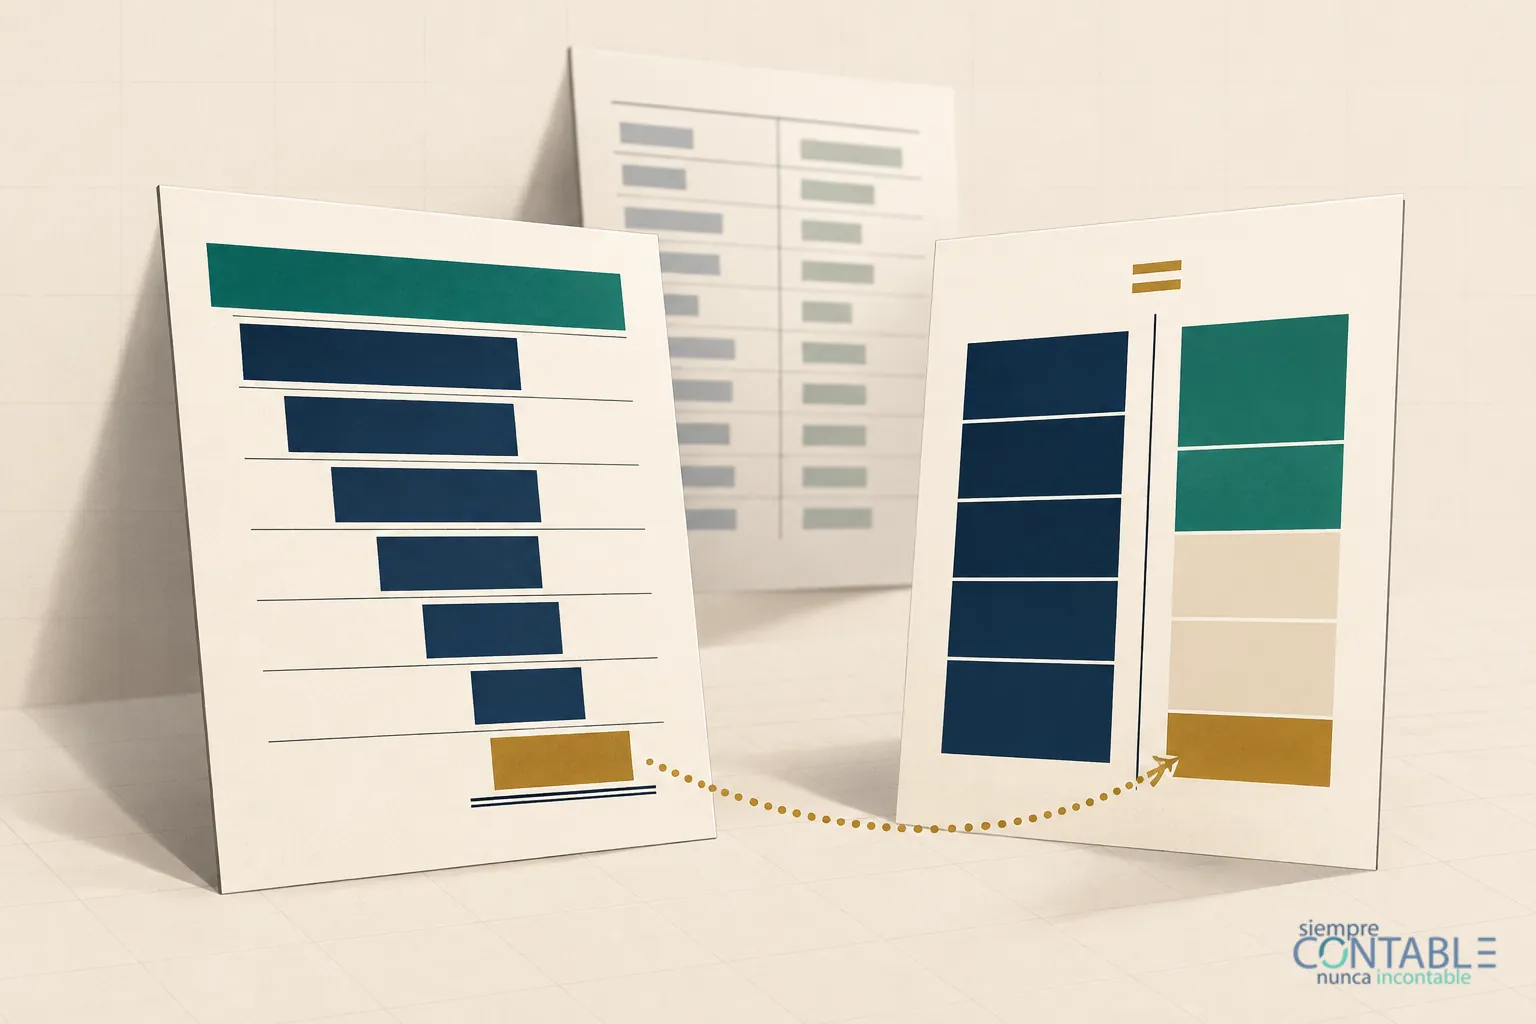
Respuesta rápida: El estado de resultados dice si el negocio ganó o perdió en un periodo: ingresos − costos y gastos = utilidad (o pérdida). El balance general (hoy estado de situación financiera) muestra a una fecha lo que tienes = lo que debes + lo que es de los dueños. Los dos se arman con la balanza de comprobación ya ajustada, y se conectan en un renglón: la utilidad del estado de resultados pasa al capital del balance, y solo así cuadra. Abajo están resueltos con la misma empresa de nuestros posts de asientos, pólizas y balanza, y con una plantilla en Excel que los arma sola.
Es el último paso de la cadena: los asientos contables se registran en pólizas, pasan a la balanza de comprobación, se ajustan con la conciliación bancaria y de ahí salen los estados financieros. Cada cifra de este post se puede rastrear hasta su asiento.
Qué son los estados financieros básicos y para qué sirven
Los estados financieros resumen toda la contabilidad del periodo en unas cuantas cifras que cualquiera puede leer sin abrir la balanza. Los dos que se piden casi siempre contestan preguntas distintas:
| Estado de resultados | Balance general | |
|---|---|---|
| Pregunta que contesta | ¿Gané o perdí? | ¿Qué tengo, qué debo y qué es mío? |
| Periodo | De una fecha a otra (el mes, el año) | A una fecha (el último día del periodo) |
| Cuentas que usa | Ingresos, costos y gastos (las 400 a 700 del código agrupador) | Activo, pasivo y capital (las 100 a 300) |
| Fórmula | Ingresos − costos − gastos = utilidad | Activo = pasivo + capital |
En las Normas de Información Financiera (NIF) que emite el CINIF, el balance general se llama estado de situación financiera y el estado de resultados, estado de resultado integral (NIF B-3). Son los mismos estados con otro nombre; en una PyME vas a oír los dos.
Para una PyME o una persona física con actividad empresarial sirven para tres cosas concretas:
- Saber si el negocio gana, que no es lo mismo que tener dinero en el banco (en el ejemplo se ve: perdió en el mes y aun así tiene más de 174 mil pesos en la cuenta).
- Pedir crédito o rentar un local: el banco o el arrendador suelen pedirlos antes de decir que sí.
- Rendir cuentas a los socios, que pusieron capital y quieren ver qué pasó con él.
Hay otros dos estados que una empresa con información completa también prepara, el de cambios en el capital contable y el de flujos de efectivo, pero salen de estos dos y los dejamos para otro post.
El punto de partida: la balanza ajustada
La empresa de los ejemplos es de servicios y arrancó operaciones en agosto. Su balanza de comprobación cerró el mes con una pérdida de $15,750, pero esa balanza todavía no estaba conciliada. La conciliación bancaria encontró tres asientos que faltaban:
- Una comisión bancaria de $250 más $40 de IVA.
- Intereses a favor por $450, de los que el banco retuvo $130.71 de ISR.
- Un depósito de $3,480 que resultó ser un servicio de $3,000 más IVA que nunca se había facturado.
Con esos ajustes, la balanza de saldos queda así. Es la que se usa para los estados, nunca la de antes de conciliar:
| Código | Cuenta | Va a | Saldo deudor | Saldo acreedor |
|---|---|---|---|---|
| 102.01 | Bancos nacionales | Balance: activo | 174,509.29 | |
| — | ISR retenido por intereses | Balance: activo | 130.71 | |
| 118.01 | IVA acreditable pagado | Balance: activo | 5,640.00 | |
| 156.01 | Equipo de cómputo | Balance: activo | 30,000.00 | |
| 171.05 | Depreciación acumulada de equipo de cómputo | Balance: resta al activo | 750.00 | |
| 208.01 | IVA trasladado cobrado | Balance: pasivo | 2,080.00 | |
| 210.01 | Provisión de sueldos y salarios por pagar | Balance: pasivo | 17,400.00 | |
| 216.01 | Impuestos retenidos de ISR por sueldos y salarios | Balance: pasivo | 2,100.00 | |
| 216.11 | Retenciones de IMSS a los trabajadores | Balance: pasivo | 500.00 | |
| 301.01 | Capital fijo | Balance: capital | 200,000.00 | |
| 401.01 | Ventas y/o servicios gravados a la tasa general | Resultados: ingresos | 13,000.00 | |
| 603.01 | Sueldos y salarios | Resultados: gastos de operación | 20,000.00 | |
| 603.55 | Papelería y artículos de oficina | Resultados: gastos de operación | 5,000.00 | |
| 613.05 | Depreciación de equipo de cómputo | Resultados: gastos de operación | 750.00 | |
| 701.10 | Comisiones bancarias | Resultados: financiamiento | 250.00 | |
| 702.04 | Intereses a favor bancarios nacional | Resultados: financiamiento | 450.00 | |
| Sumas | 236,280.00 | 236,280.00 |
La balanza cuadra: 236,280 = 236,280. Las cuentas que terminaron en cero (clientes, proveedores y las dos de IVA no cobrado o no pagado) no aparecen porque no tienen nada que presentar. El ISR que retuvo el banco va sin código a propósito: en qué subcuenta del activo lo lleves es criterio de tu contadora.
La regla para repartir es la del código agrupador: las cuentas 1, 2 y 3 (activo, pasivo y capital) van al balance; las 4 a 7 (ingresos, costos, gastos y financiamiento) van al estado de resultados.
Paso 1: el estado de resultados
Se toman solo las cuentas de resultados y se ordenan de arriba abajo, de los ingresos a la utilidad neta, restando un tipo de gasto a la vez:
Estado de resultados del 1 al 31 de agosto de 2026
| Concepto | Detalle | Importe |
|---|---|---|
| Ingresos por servicios | 13,000.00 | |
| (−) Costo de ventas | — | |
| Utilidad bruta | 13,000.00 | |
| Sueldos y salarios | 20,000.00 | |
| Papelería y artículos de oficina | 5,000.00 | |
| Depreciación de equipo de cómputo | 750.00 | |
| (−) Gastos de operación | 25,750.00 | |
| Pérdida de operación | (12,750.00) | |
| Intereses a favor | 450.00 | |
| (−) Comisiones bancarias | 250.00 | |
| Resultado integral de financiamiento | 200.00 | |
| Pérdida antes de impuestos a la utilidad | (12,550.00) | |
| (−) Impuestos a la utilidad | — | |
| Pérdida neta del periodo | (12,550.00) |
Los paréntesis son la forma contable de escribir un número negativo. Cuatro cosas que conviene notar:
- Los ingresos van sin IVA. Los $13,000 son los $10,000 del servicio facturado más los $3,000 del depósito que se descubrió en la conciliación. El IVA de esas ventas no es ingreso: es dinero que la empresa cobra para entregarlo al SAT, y por eso queda en el pasivo.
- No hay costo de ventas porque la empresa vende servicios y no mercancía. En un comercio, aquí iría lo que costó lo vendido, y la utilidad bruta sería mucho menor que las ventas.
- La computadora no es gasto, su depreciación sí. De los $30,000 que costó, al estado de resultados del mes solo entran $750; el resto sigue en el activo.
- Lo financiero va aparte, abajo de la utilidad de operación: comisiones e intereses no son el negocio de una empresa de servicios, y separarlos deja ver cuánto gana (o pierde) la operación por sí sola.
El renglón de impuestos a la utilidad queda en blanco porque el mes cerró en pérdida. Cuando hay utilidad, el impuesto se resta ahí antes de llegar a la utilidad neta, y cuánto es lo calcula tu contador con las reglas fiscales del caso; la contabilidad solo lo registra.
Paso 2: el balance general
Ahora las cuentas de balance, agrupadas en activo, pasivo y capital. Va en forma de reporte (uno debajo del otro), que es la más usada:
Balance general (estado de situación financiera) al 31 de agosto de 2026
| Concepto | Detalle | Importe |
|---|---|---|
| Activo circulante | ||
| Efectivo y bancos | 174,509.29 | |
| Impuestos a favor y acreditables (IVA acreditable e ISR retenido) | 5,770.71 | |
| Total activo circulante | 180,280.00 | |
| Activo no circulante | ||
| Equipo de cómputo | 30,000.00 | |
| (−) Depreciación acumulada | (750.00) | |
| Total activo no circulante | 29,250.00 | |
| Total activo | 209,530.00 | |
| Pasivo a corto plazo | ||
| Sueldos por pagar | 17,400.00 | |
| Impuestos y retenciones por pagar (IVA trasladado, ISR e IMSS retenidos) | 4,680.00 | |
| Total pasivo | 22,080.00 | |
| Capital contable | ||
| Capital social | 200,000.00 | |
| Pérdida del ejercicio | (12,550.00) | |
| Total capital contable | 187,450.00 | |
| Total pasivo más capital | 209,530.00 |
El circulante es lo que se vuelve dinero o se paga dentro del año; el no circulante, lo que se queda más tiempo, como la computadora. La depreciación acumulada resta: es una cuenta complementaria del activo, y su saldo acreedor no se suma al pasivo.
El IVA aparece dos veces, de los dos lados: $5,640 acreditables en el activo y $2,080 trasladados en el pasivo. No se compensan en el balance: eso ocurre al presentar la declaración del mes, cuando sale el saldo a favor de $3,560 que calculamos en la conciliación bancaria.
Paso 3: comprobar que cuadra
| Activo | = | Pasivo | + | Capital |
|---|---|---|---|---|
| 209,530.00 | = | 22,080.00 | + | 187,450.00 |
Cuadra porque la pérdida del estado de resultados entró al capital: $200,000 aportados menos $12,550 perdidos son $187,450. Ese renglón es el puente entre los dos estados, y si lo quitas el balance se descuadra exactamente por su importe (pasivo más capital daría $222,080 contra un activo de $209,530).
La comprobación también sirve hacia atrás. Si armaras los estados con la balanza sin conciliar, la pérdida sería de $15,750 y el activo de $205,850; también cuadraría, porque la partida doble no sabe que faltaban tres asientos. Que el balance cuadre prueba la aritmética, no que la contabilidad esté completa.
Qué le dicen estos estados al dueño
- Perdió, pero no le falta dinero. La pérdida de $12,550 es normal en el primer mes de una empresa y equivale a poco más del 6 % del capital aportado. Con $174,509 en el banco, el problema de este mes no es de liquidez.
- Lo que debe es poco y es de corto plazo. El activo circulante ($180,280) cubre más de ocho veces el pasivo ($22,080), que en su mayor parte es la nómina por pagar.
- La operación es lo que pierde. El resultado financiero suma $200 a favor; el hueco está en que $13,000 de ingresos no alcanzan para $25,750 de gastos. Si eso no cambia en los próximos meses, el capital se va a ir comiendo.
Errores frecuentes al armar los estados financieros
- Usar la balanza sin ajustar. Sin la conciliación, este ejemplo habría reportado $3,200 más de pérdida y $3,680 menos de activo. Primero se cierran los ajustes del mes (conciliación, depreciación, provisiones) y después se arman los estados.
- Confundir la balanza con el balance. La balanza lista todas las cuentas con sus saldos para comprobar el debe y el haber; el balance presenta solo activo, pasivo y capital, agrupados para que se lean.
- Meter el IVA en el estado de resultados. El IVA trasladado no es ingreso y el acreditable no es gasto: los dos van al balance. Los ingresos se presentan sin IVA.
- Registrar un activo como gasto, o al revés. Si la computadora de $30,000 se hubiera llevado al gasto, la pérdida del mes sería de $41,800 y el activo tendría $29,250 menos. La regla está en el caso 7 de los asientos.
- Sumar la depreciación acumulada al activo. Es complementaria: resta. Sumarla descuadra el balance por el doble de su saldo.
- Olvidar pasar el resultado al capital. El balance no cuadra por exactamente la utilidad o la pérdida del periodo. Es el error más fácil de encontrar si sabes buscarlo.
- Mezclar el periodo con la fecha. El estado de resultados de septiembre lleva solo lo de septiembre (o el acumulado de agosto a septiembre, si así lo rotulas); el balance al 30 de septiembre trae los saldos acumulados desde que la empresa empezó.
Si eres persona física con actividad empresarial
Los dos estados se arman igual, con dos diferencias de nombre y de criterio:
- No hay capital social: el renglón de capital es lo que tú aportaste al negocio más las utilidades (o menos las pérdidas) que se han ido acumulando.
- Lo que retiras para ti no es gasto. Se resta del capital, no del estado de resultados. Si lo mezclas con los gastos del negocio, el estado de resultados dice que el negocio gana menos de lo que gana.
Si tu contabilidad la llevas en un sistema, casi todos generan estos dos reportes en automático. Lo que el sistema no decide por ti es si la balanza de la que salen ya está ajustada.
Para practicar
Rehaz los estados con tus propios números: en la plantilla, cambia el caso de la computadora por una compra a crédito y verás aparecer un pasivo con proveedores y subir el saldo de bancos (el dinero no ha salido), sin que cambie la pérdida del mes. Todas las cuentas de esta empresa, con su naturaleza y su código del SAT, están en el catálogo de cuentas descargable, y la diferencia entre la contabilidad que se presenta hacia fuera y la que sirve para decidir, en contabilidad financiera y administrativa.
Si llevas un negocio y lo que necesitas es que alguien cierre la balanza cada mes y te entregue los estados financieros listos para leer, en contabilidad para tu negocio te decimos cómo trabajamos.