Despacho contable con enfoque práctico para México
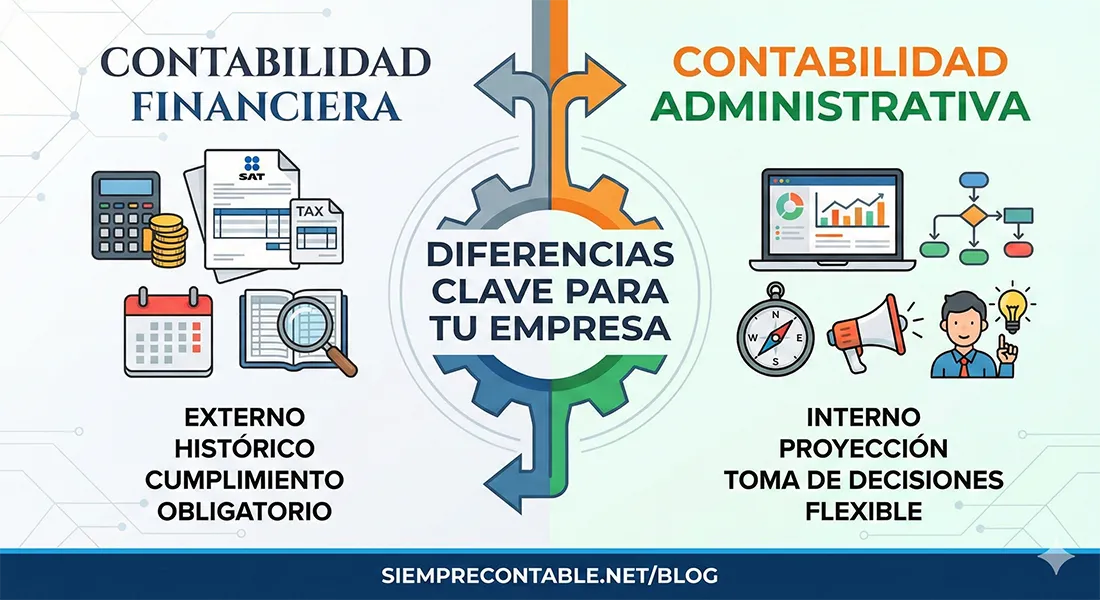
Respuesta rápida: La contabilidad financiera rinde cuentas a usuarios externos (SAT, inversionistas, bancos) bajo las Normas de Información Financiera del CINIF y refleja lo ya ocurrido. La administrativa, no regulada, produce presupuestos, KPIs y análisis de costos para decidir hacia adentro. No son alternativas: ambas parten de las mismas pólizas y un buen catálogo de cuentas.
Cuadro comparativo: las 9 diferencias
| Característica | Contabilidad financiera | Contabilidad administrativa |
|---|---|---|
| Propósito | Rendir cuentas a usuarios externos | Apoyar decisiones internas |
| Normatividad | NIF del CINIF, alineadas con NIIF | Sin regulación externa |
| Usuarios | SAT, inversionistas, bancos, auditores | Dueños, dirección, gerencias, FP&A |
| Orientación temporal | Pasado (lo que ya ocurrió) | Futuro y presente (planear y decidir) |
| Reportes | Estados financieros bajo NIF B-3, B-6, B-2 | Presupuestos, KPIs, análisis de costos, scorecard |
| Periodicidad | Mensual, trimestral, anual | Tan frecuente como se necesite |
| Información | Solo cuantitativa monetaria | Cuantitativa y cualitativa, financiera y no financiera |
| Auditable | Sí, por terceros bajo NIA | No formalmente |
| Riesgo si falla | Multas, observaciones SAT, dictámenes con salvedad | Decisiones mal informadas, pérdida silenciosa de rentabilidad |
El mismo hecho, visto por cada una
Una empresa vende $500,000 en el trimestre con un costo de $380,000.
| Contabilidad financiera | Contabilidad administrativa | |
|---|---|---|
| Qué reporta | Ingresos $500,000, costo $380,000, utilidad bruta $120,000 | Margen del 24%, contra el 31% del trimestre pasado |
| Para quién | El SAT, el banco, el auditor | El dueño, que tiene que decidir |
| Qué pregunta contesta | ¿Cuánto ganamos? | ¿Por qué ganamos menos, y qué hacemos? |
| Cuándo | Al cierre | Cuando haga falta, incluso semanal |
Las dos son correctas y ninguna sustituye a la otra: parten del mismo asiento y lo miran con distinta pregunta encima.
En cualquier empresa mexicana —desde un RESICO hasta un grupo consolidado— conviven dos sistemas contables que persiguen objetivos distintos: la contabilidad financiera, que rinde cuentas hacia afuera bajo las Normas de Información Financiera (NIF) del CINIF, y la contabilidad administrativa, que alimenta las decisiones internas del dueño, el director financiero o el comité directivo. No son alternativas. Son dos lecturas de la misma realidad operativa y, en 2026, el contador que las confunde —o que solo atiende una— deja a la empresa expuesta por partida doble: a una observación del SAT o a una decisión de negocio mal informada.
Este artículo aterriza la diferencia en términos prácticos: qué dice la NIF A-1 sobre cada una, qué estados financieros pertenecen a cada lado, y cuándo conviene apoyarte en una o en otra.
El marco normativo: lo que sí está regulado y lo que no
En México, la contabilidad financiera está gobernada por las NIF emitidas por el CINIF (Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad). La NIF A-1, Marco Conceptual, establece que la información financiera debe proporcionar utilidad a los usuarios generales en la toma de decisiones económicas, garantizando coherencia entre todas las normas particulares (series B, C, D, E) y comparabilidad entre entidades.
El CINIF publica cada año sus Mejoras a las NIF, que siguen acercando las normas locales a las NIIF/IFRS, y ya emite normas de información de sostenibilidad para temas ASG (ambientales, sociales y de gobernanza). Esa convergencia es relevante para empresas con inversionistas extranjeros o que aspiran a financiamiento internacional.
La contabilidad administrativa, en cambio, no está regulada por norma externa. No la emite el CINIF, no la audita el SAT y no se rige por NIF. Su único estándar es ser útil para quien decide dentro de la empresa. Eso explica por qué dos empresas del mismo sector pueden tener reportes administrativos completamente distintos.
Contabilidad financiera: rendir cuentas hacia afuera
La contabilidad financiera tiene un propósito muy concreto: producir estados financieros comparables, confiables y auditables que satisfagan a quienes no están dentro de la empresa pero sí dependen de su información.
Usuarios típicos
- SAT y autoridades fiscales: declaraciones, contabilidad electrónica bajo Anexo 24 RMF 2026, cumplimiento de materialidad bajo el artículo 29-A frac. IX del CFF reformado en 2026.
- Inversionistas y socios: aportaciones, retiros, valuaciones.
- Bancos y proveedores de financiamiento: razones financieras, capacidad de pago.
- Auditores externos: dictamen bajo NIF y NIA.
- Reguladores sectoriales (CNBV, IMSS, CONDUSEF, según el caso).
Estados financieros que produce
Bajo NIF B-1 y siguientes, los estados financieros básicos son:
- Estado de situación financiera (balance) — NIF B-6.
- Estado de resultado integral — NIF B-3, que incluye utilidad neta más Otros Resultados Integrales (ORI) y el Resultado Integral de Financiamiento (RIF).
- Estado de cambios en el capital contable.
- Estado de flujos de efectivo — NIF B-2.
- Notas a los estados financieros, parte integral del juego.
Características esenciales
- Regulada por las NIF del CINIF.
- Orientada al pasado: refleja transacciones ya ocurridas.
- Periodicidad fija: mensual interna, trimestral o anual para terceros.
- Comparable entre periodos y entre entidades, gracias a la estandarización.
- Auditable: cada cifra debe estar soportada en pólizas, CFDI, contratos y conciliaciones. Es exactamente la disciplina que cubrimos en ejemplos de asientos contables resueltos.
Riesgo si se descuida
Una contabilidad financiera floja se traduce en observaciones del SAT, dictámenes con salvedades, créditos bancarios negados y precios de transferencia indefendibles. Es la línea base que no es opcional.
Contabilidad administrativa: información para decidir
La contabilidad administrativa —también llamada gerencial o directiva— existe porque las NIF, por diseño, no resuelven preguntas operativas. ¿Cuál línea de producto deja más margen? ¿Cuánto cuesta atender a un cliente específico? ¿Conviene tercerizar la operación? ¿Cuál es el punto de equilibrio del próximo trimestre? Esas respuestas no salen del estado de resultados auditado.
Usuarios típicos
- Dueños y consejos de administración.
- Directores generales y de finanzas (CFO).
- Gerencias operativas: ventas, producción, logística, RR. HH.
- Equipos de FP&A (planeación y análisis financiero) en empresas medianas y grandes.
Reportes y herramientas típicas
- Presupuestos y forecast móviles.
- Análisis de costos: ABC (costeo basado en actividades), target costing, costos estándar.
- Punto de equilibrio, análisis CVU (costo-volumen-utilidad).
- Tableros de control (balanced scorecard), KPIs operativos y financieros.
- Análisis de rentabilidad por línea, cliente, canal o región.
- Evaluación de proyectos: VPN, TIR, payback.
- Análisis de variaciones (real vs. presupuesto).
Características esenciales
- No regulada: el formato lo define la empresa.
- Orientada al futuro: planeación, control y decisiones.
- Frecuencia flexible: puede ser diaria, semanal o mensual.
- Incluye información no financiera: unidades vendidas, tasa de retención, tiempos de ciclo, etc.
- A medida: lo que es útil para una empresa puede ser irrelevante para otra.
Riesgo si se descuida
Una contabilidad administrativa débil no provoca multas, pero sí decisiones de negocio mal sustentadas: precios mal calculados, productos no rentables que se siguen vendiendo, expansiones sin viabilidad real. Es el tipo de error que no se ve en auditoría, pero sí en el flujo de caja a los 18 meses.
¿Cuándo usar cada una en una empresa mexicana?
Casos donde manda la contabilidad financiera
- Cierre de ejercicio, declaración anual, revisiones electrónicas del SAT.
- Solicitud de financiamiento bancario o de inversionistas.
- Procesos de due diligence (compra/venta de empresa).
- Cumplimiento del envío de contabilidad electrónica bajo Anexo 24 —ver optimizar contabilidad electrónica.
- Auditoría externa o dictamen fiscal.
Casos donde manda la contabilidad administrativa
- Decidir si lanzar un nuevo producto o suspender uno existente.
- Negociar precios con clientes grandes o con proveedores estratégicos.
- Definir esquemas de comisiones y bonos de venta.
- Evaluar la rentabilidad real de una sucursal o canal.
- Planeación presupuestal y forecasting trimestral.
- Decidir entre operación propia y tercerización.
Por qué necesitas ambas funcionando bien
La trampa común es asumir que basta con tener “una buena contabilidad” —generalmente, la financiera— y que el resto lo resuelve la intuición del dueño. En la práctica, ambas se alimentan del mismo registro contable: las pólizas. Si las pólizas están mal clasificadas, los estados financieros mienten al SAT y los reportes gerenciales mienten al dueño.
El puente entre ambas contabilidades es la calidad del registro y del catálogo de cuentas. Por eso, cualquier proyecto serio de contabilidad administrativa empieza por revisar primero la base, exactamente como lo planteamos en importancia de los asientos contables y en importancia de la contabilidad para PYMES.
Cómo integrarlas en la práctica
Una arquitectura mínima que funciona en pymes mexicanas:
- Catálogo de cuentas único, mapeado al código agrupador del SAT (Anexo 24) y con subniveles que permitan analítica gerencial (por centro de costo, por línea, por cliente).
- Cierres mensuales con corte real —no “cuando cuadre”— para que tanto los estados financieros como los reportes administrativos partan de la misma cifra.
- Conciliación CFDI–banco–póliza mensual obligatoria, base común para ambas vertientes.
- Reportes administrativos construidos sobre los mismos saldos contables, no sobre archivos paralelos en Excel sin reconciliar.
- Indicadores no financieros integrados al tablero (unidades, clientes activos, churn, tickets, NPS según el sector).
- Revisión anual del catálogo para incorporar nuevas líneas, productos o centros de costo.
Cuando esa arquitectura funciona, el dueño deja de pedirle a su contador “me prepara un Excel rápido” cada vez que necesita decidir: el sistema ya lo entrega.
Dos contabilidades, una sola base de registro
La contabilidad financiera responde al SAT, a inversionistas y a las NIF. La contabilidad administrativa responde al dueño y a la operación diaria. Ambas son indispensables, pero comparten cimiento: pólizas bien hechas, catálogo bien mapeado y cierres con corte real.
En 2026, con la fiscalización más fina que nunca y con plataformas que prometen “reportes automáticos”, el contador profesional se distingue por algo muy concreto: garantizar que ambas vertientes partan del mismo dato confiable. Cuando eso ocurre, los estados financieros aguantan una compulsa del SAT y los reportes gerenciales soportan una decisión estratégica el mismo lunes.
Si estás estudiando esto
Las dos contabilidades parten del mismo asiento, así que el terreno común es la partida doble: si ahí hay dudas, todo lo de arriba se vuelve teoría suelta. Practica con los 8 ejemplos de asientos contables resueltos, que usan cuentas mexicanas y CFDI en vez del plan contable español.
Y si quieres el recorrido completo desde cero —naturaleza de las cuentas, cargo y abono, y cómo convertir facturas reales en pólizas— es justo lo que cubre nuestro curso Cargo y Abono, con guía PDF y Excel de práctica.
¿Tu empresa lleva contabilidad financiera pero no tiene reportes gerenciales —o al revés—? En Siempre Contable ayudamos a integrar ambas vertientes sobre un solo catálogo de cuentas, sin duplicar registros ni inventar Excel paralelos. Escríbenos y revisamos tu caso.